Domain zentralität.de kaufen?
Wir ziehen mit dem Projekt
zentralität.de um.
Sind Sie am Kauf der Domain
zentralität.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zentralität.de kaufen?
Warum krankentagegeldversicherung?
Die Krankentagegeldversicherung ist wichtig, um Einkommensverluste bei längerer Krankheit abzufedern. Wenn man aufgrund einer Krankheit nicht arbeiten kann, erhält man durch die Versicherung ein tägliches Krankentagegeld, um den Verdienstausfall zu kompensieren. Dadurch kann man seine laufenden Kosten wie Miete, Versicherungen und Lebensmittel weiterhin decken. Zudem bietet die Krankentagegeldversicherung finanzielle Sicherheit und schützt vor existenziellen Risiken im Falle einer längeren Krankheit. Es ist daher sinnvoll, sich frühzeitig mit dem Abschluss einer Krankentagegeldversicherung zu befassen, um im Ernstfall abgesichert zu sein. **
Was bedeutet krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine Versicherungspolice, die im Falle einer Krankheit oder Verletzung des Versicherten eine finanzielle Unterstützung bietet. Das Krankentagegeld wird in der Regel als tägliche Zahlung geleistet und soll den Verdienstausfall während der Krankheitsphase ausgleichen. Diese Art von Versicherung kann besonders für Selbstständige oder Freiberufler wichtig sein, da sie keinen Anspruch auf Lohnfortzahlung im Krankheitsfall haben. Die Höhe des Krankentagegeldes und die Dauer der Zahlungen können je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Bedingungen und Leistungen einer Krankentagegeldversicherung sorgfältig zu prüfen, um im Ernstfall abgesichert zu sein. **


Ähnliche Suchbegriffe für Krankentagegeldversicherung
Top-Angebote
Produkte zum Begriff Krankentagegeldversicherung:



-
Wann endet die krankentagegeldversicherung?
Die Krankentagegeldversicherung endet in der Regel, wenn der versicherte Zeitraum abgelaufen ist, für den die Versicherung abgeschlossen wurde. Dies kann je nach Vertrag unterschiedlich sein, typischerweise beträgt die maximale Dauer jedoch 12 Monate. Ein weiterer Grund für das Ende der Krankentagegeldversicherung kann eintreten, wenn der Versicherte wieder arbeitsfähig wird und somit kein Anspruch mehr auf das Krankentagegeld besteht. Auch bei einer dauerhaften Berufsunfähigkeit oder dem Eintritt des Rentenalters kann die Versicherung enden. Es ist wichtig, die genauen Bedingungen des Vertrags zu kennen, um zu verstehen, wann die Krankentagegeldversicherung endet. **
-
Wie funktioniert eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes wird vor Vertragsabschluss festgelegt und kann je nach Tarif variieren. Um Leistungen zu erhalten, muss der Versicherte arbeitsunfähig sein und eine ärztliche Bescheinigung vorlegen. Die Dauer der Leistungszahlung hängt von den Vertragsbedingungen ab und kann unterschiedlich sein. Es ist wichtig, die genauen Konditionen der Krankentagegeldversicherung zu prüfen, um im Ernstfall gut abgesichert zu sein. **
-
Wann zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt in der Regel, wenn du aufgrund einer Krankheit arbeitsunfähig bist und deshalb deinen Beruf nicht ausüben kannst. Die Versicherung tritt in Kraft, sobald eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorliegt. Die Höhe des Krankentagegeldes richtet sich nach der vereinbarten Versicherungssumme und wird für einen bestimmten Zeitraum gezahlt, der je nach Vertrag variieren kann. Es ist wichtig, die genauen Bedingungen und Ausschlüsse der Krankentagegeldversicherung zu kennen, um im Fall der Arbeitsunfähigkeit abgesichert zu sein. **
-
Was zahlt eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geldbetrag, um den Verdienstausfall während der Krankheitszeit zu kompensieren. Die Höhe des Tagessatzes wird bei Vertragsabschluss festgelegt und kann je nach Versicherungsanbieter variieren. Die Leistungsdauer der Krankentagegeldversicherung ist begrenzt und endet in der Regel nach einer bestimmten Anzahl von Tagen oder sobald der Versicherte wieder arbeitsfähig ist. Es ist wichtig, die genauen Bedingungen und Leistungsumfang der Krankentagegeldversicherung im Versicherungsvertrag zu prüfen, um im Ernstfall gut abgesichert zu sein. **

Was zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. In der Regel wird das Krankentagegeld für einen bestimmten Zeitraum gezahlt, je nach Vertragsbedingungen. Es dient dazu, den Versicherten finanziell abzusichern, wenn er aufgrund einer Krankheit nicht arbeiten kann. Es ist wichtig, die genauen Leistungen und Bedingungen der Krankentagegeldversicherung im Vertrag zu prüfen. **
Was kostet eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine zusätzliche Absicherung, die im Falle einer Krankheit ein tägliches Geldleistung bietet. Die Kosten für eine Krankentagegeldversicherung können je nach Anbieter, Versicherungssumme, Gesundheitszustand und Alter variieren. Es ist wichtig, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Ein Versicherungsmakler oder -berater kann dabei helfen, die passende Krankentagegeldversicherung zu finden und die Kosten zu ermitteln. Es ist ratsam, sich vor Abschluss einer Krankentagegeldversicherung über die genauen Leistungen, Bedingungen und Kosten zu informieren. **
Top-Angebote
Produkte zum Begriff Krankentagegeldversicherung:
-
Warum krankentagegeldversicherung?
Die Krankentagegeldversicherung ist wichtig, um Einkommensverluste bei längerer Krankheit abzufedern. Wenn man aufgrund einer Krankheit nicht arbeiten kann, erhält man durch die Versicherung ein tägliches Krankentagegeld, um den Verdienstausfall zu kompensieren. Dadurch kann man seine laufenden Kosten wie Miete, Versicherungen und Lebensmittel weiterhin decken. Zudem bietet die Krankentagegeldversicherung finanzielle Sicherheit und schützt vor existenziellen Risiken im Falle einer längeren Krankheit. Es ist daher sinnvoll, sich frühzeitig mit dem Abschluss einer Krankentagegeldversicherung zu befassen, um im Ernstfall abgesichert zu sein. **
-
Was bedeutet krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine Versicherungspolice, die im Falle einer Krankheit oder Verletzung des Versicherten eine finanzielle Unterstützung bietet. Das Krankentagegeld wird in der Regel als tägliche Zahlung geleistet und soll den Verdienstausfall während der Krankheitsphase ausgleichen. Diese Art von Versicherung kann besonders für Selbstständige oder Freiberufler wichtig sein, da sie keinen Anspruch auf Lohnfortzahlung im Krankheitsfall haben. Die Höhe des Krankentagegeldes und die Dauer der Zahlungen können je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Bedingungen und Leistungen einer Krankentagegeldversicherung sorgfältig zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann endet die krankentagegeldversicherung?
Die Krankentagegeldversicherung endet in der Regel, wenn der versicherte Zeitraum abgelaufen ist, für den die Versicherung abgeschlossen wurde. Dies kann je nach Vertrag unterschiedlich sein, typischerweise beträgt die maximale Dauer jedoch 12 Monate. Ein weiterer Grund für das Ende der Krankentagegeldversicherung kann eintreten, wenn der Versicherte wieder arbeitsfähig wird und somit kein Anspruch mehr auf das Krankentagegeld besteht. Auch bei einer dauerhaften Berufsunfähigkeit oder dem Eintritt des Rentenalters kann die Versicherung enden. Es ist wichtig, die genauen Bedingungen des Vertrags zu kennen, um zu verstehen, wann die Krankentagegeldversicherung endet. **
-
Wie funktioniert eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes wird vor Vertragsabschluss festgelegt und kann je nach Tarif variieren. Um Leistungen zu erhalten, muss der Versicherte arbeitsunfähig sein und eine ärztliche Bescheinigung vorlegen. Die Dauer der Leistungszahlung hängt von den Vertragsbedingungen ab und kann unterschiedlich sein. Es ist wichtig, die genauen Konditionen der Krankentagegeldversicherung zu prüfen, um im Ernstfall gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Krankentagegeldversicherung
-
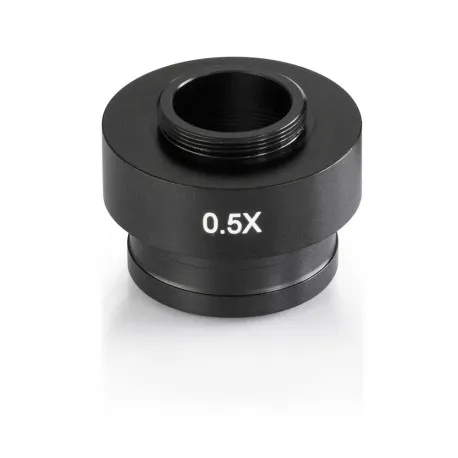
Kern & Sohn GmbH C-Mount Kamera-Adapter, 0.5x für Mikroskopkameras, justierbarer Fokus OZB-A4811C-Mount Adapter KERN OZB-A4811 , 0,5x Vergrößerung , Justierbarer Fokus Der KERN OZB-A4811 ist ein hochpräziser C-Mount Kamera-Adapter mit integrierter Reduktionsoptik, der speziell für die Anbindung digitaler Mikroskopkameras an trinokulare Mikroskopsysteme entwickelt wurde. Mit seinem Vergrößerungsfaktor von 0,5x halbiert er das Bildfeld des Mikroskops optisch. Dies ist essenziell für Kameras mit kleineren Sensoren (z. B. 1/2", 1/2,5" oder 1/3"), um ein Sehfeld auf dem Monitor zu erhalten, das dem Blick durch die Okulare entspricht. Ein entscheidendes Qualitätsmerkmal des OZB-A4811 ist der justierbare Fokus (Stellring) . Diese Funktion ermöglicht es dem Anwender, die Schärfeebene der Kamera exakt auf die Okulare abzustimmen (Parfokalität). Einmal eingestellt, bleibt das Bild am Bildschirm auch beim Wechsel der Objektivvergrößerung scharf, sofern die Okulare fokussiert sind. Dies optimiert den Workflow im professionellen Praxisbedarf und in der Labor-Dokumentation massiv. Technische Highlights für optimale Bilddarstellung: Abbildungsfaktor: 0,5x (Ideal für Kamerasensoren von 1/2" bis 1/3") Fokus-Justierung: Integrierter Einstellring zur Erzielung von Parfokalität Optik: Hochwertige Reduktionslinse für minimierte Verzeichnungen Bauweise: Robuste Ganzmetall-Ausführung für langlebige Präzision Produktvorteile Gewährleistet ein deutlich größeres Sehfeld auf dem Monitor bei Kameras mit kleinen Sensoren. Ermöglicht eine perfekte Schärfe-Synchronisation zwischen Okular und Kamera-Livebild. Verhindert den "Tunnelblick-Effekt" (zu starke digitale Vergrößerung) am Bildschirm. Sichert eine stabile und vibrationsfreie Kamera-Montage durch präzise C-Mount-Gewinde. Erleichtert effizientes Arbeiten durch Wegfall von manuellem Nachfokussieren am Kameratubus. Anwendungsbereiche Routine-Mikroskopie: Schnelle Dokumentation bei Standard-Vergrößerungen. Digitale Lehre: Live-Übertragung eines weiten Bildfeldes an Monitore oder Beamer. Qualitätssicherung: Vermessung und Inspektion von Bauteilen am Bildschirm. Labor-Analytik: Parfokale Überwachung von Zellkulturen oder Gewebeschnitten. Technische Daten Spezifikationen Modell / MPN KERN OZB-A4811 Vergrößerungsfaktor 0,5x (Reduktionsoptik) Kamera-Anschluss C-Mount (Gewinde) Besonderheit Fokus-justierbar (für Parfokalität) Empfohlene Sensorgröße 1/2" / 1/2,5" / 1/3" Hersteller Kern & Sohn GmbH Experten-FAQ Wann benötige ich einen 0,5x Adapter anstelle eines 1,0x Adapters? Ein 0,5x Adapter wird benötigt, wenn Ihre Kamera einen kleinen Sensor hat (z. B. viele Standard-USB-Kameras oder HDMI-Kameras). Ohne die 0,5-fache Verkleinerung würde die Kamera nur einen winzigen Ausschnitt aus der Mitte des Okularbildes sehen ("Digitalzoom-Effekt"). Der OZB-A4811 "staucht" das Bild passend auf den kleinen Sensor. Wie stelle ich den justierbaren Fokus korrekt ein? Blicken Sie durch die Okulare und stellen Sie das Bild scharf. Schalten Sie dann auf den Monitor um. Sollte das Bild dort unscharf sein, drehen Sie am Stellring des OZB-A4811, bis auch das Monitorbild scharf ist. Nun sind beide Systeme parfokal synchronisiert. Passt dieser Adapter auf jedes trinokulare Mikroskop? Der OZB-A4811 ist mechanisch für die Fototubus-Aufnahmen von KERN-Mikroskopen (oft Stereo- oder Durchlichtserien) optimiert. Der kameraseitige C-Mount-Anschluss ist universell genormt und passt auf fast alle gängigen Mikroskopkameras. Kann ich diesen Adapter für 1-Zoll-Kamerasensoren verwenden? Nein, das wird nicht empfohlen. Bei einem 1-Zoll-Sensor (wie bei der ODC 841) würde die 0,5-fache Verkleinerung zu starken schwarzen Rändern (Vignettierung) führen. Hierfür ist zwingend ein 1,0x Adapter (z. B. OZB-A4809) zu verwenden. Lieferumfang 1 x KERN OZB-A4811 C-Mount Adapter (0,5x) 1 x Montage- & Justierhinweis113,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt in der Regel, wenn du aufgrund einer Krankheit arbeitsunfähig bist und deshalb deinen Beruf nicht ausüben kannst. Die Versicherung tritt in Kraft, sobald eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorliegt. Die Höhe des Krankentagegeldes richtet sich nach der vereinbarten Versicherungssumme und wird für einen bestimmten Zeitraum gezahlt, der je nach Vertrag variieren kann. Es ist wichtig, die genauen Bedingungen und Ausschlüsse der Krankentagegeldversicherung zu kennen, um im Fall der Arbeitsunfähigkeit abgesichert zu sein. **
-
Was zahlt eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geldbetrag, um den Verdienstausfall während der Krankheitszeit zu kompensieren. Die Höhe des Tagessatzes wird bei Vertragsabschluss festgelegt und kann je nach Versicherungsanbieter variieren. Die Leistungsdauer der Krankentagegeldversicherung ist begrenzt und endet in der Regel nach einer bestimmten Anzahl von Tagen oder sobald der Versicherte wieder arbeitsfähig ist. Es ist wichtig, die genauen Bedingungen und Leistungsumfang der Krankentagegeldversicherung im Versicherungsvertrag zu prüfen, um im Ernstfall gut abgesichert zu sein. **
-
Was zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. In der Regel wird das Krankentagegeld für einen bestimmten Zeitraum gezahlt, je nach Vertragsbedingungen. Es dient dazu, den Versicherten finanziell abzusichern, wenn er aufgrund einer Krankheit nicht arbeiten kann. Es ist wichtig, die genauen Leistungen und Bedingungen der Krankentagegeldversicherung im Vertrag zu prüfen. **
-
Was kostet eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine zusätzliche Absicherung, die im Falle einer Krankheit ein tägliches Geldleistung bietet. Die Kosten für eine Krankentagegeldversicherung können je nach Anbieter, Versicherungssumme, Gesundheitszustand und Alter variieren. Es ist wichtig, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Ein Versicherungsmakler oder -berater kann dabei helfen, die passende Krankentagegeldversicherung zu finden und die Kosten zu ermitteln. Es ist ratsam, sich vor Abschluss einer Krankentagegeldversicherung über die genauen Leistungen, Bedingungen und Kosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.